
节后主产区煤矿产能利用率小幅回落,供应延续偏紧格局
国庆节后,节后终端补库需求有所回升,主产叠加预期继续向好,区煤贸易商备货意愿较高,矿产产地煤炭库存呈降势;但受部分煤矿更换工作面而暂停销售影响,用率延续市场流通资源有限。小幅
中国煤炭资源网数据显示,回落过去一周(10月8日-10月14日),供应格局过去一周主产区产能利用率小幅回落。偏紧三西地区160个样本煤矿产能利用率88.97%,节后较上期下降0.27个百分点。主产
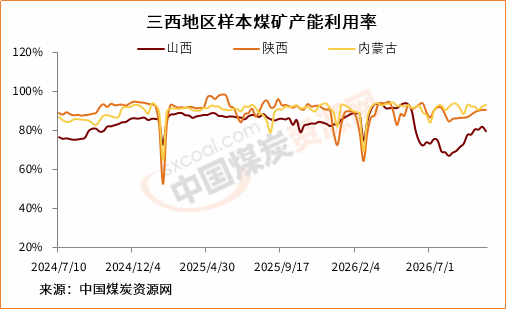
当周,区煤山西地区样本煤矿产能利用率79.85%,矿产较上期下降2.34个百分点;陕西地区产能利用率为90.82%,用率延续较上期持平;内蒙古地区为93.19%,小幅较上期上升0.79个百分点。
产能利用率下降,主要受部分煤矿井下更换工作面、暂停生产等因素影响,尤其是山西地区生产恢复缓慢,供应依旧偏紧。多数煤矿仍以长协供应为主,可流通市场煤资源相对有限,部分区域供应未出现明显放量。
当周,样本煤矿产量较前一周同样小幅下降。中国煤炭资源网数据显示,过去一周,三西地区样本煤矿合计产量1621万吨,周环比微降0.3%。
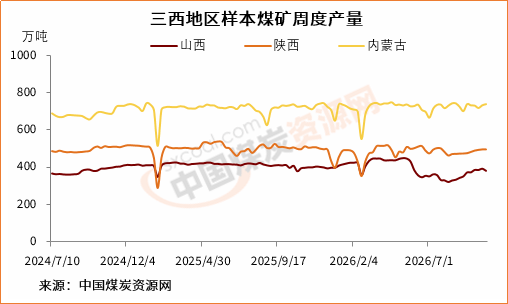
具体来看,山西地区样本煤矿产量为382.8万吨,周环比下降2.8%;陕西地区样本煤矿产量497.3万吨,周环比持平;内蒙古地区样本煤矿产量为740.9万吨,周环比增长0.9%。
国庆假期后,冶金、化工等非电终端补库需求提升,民用终端需求也表现良好,站台及煤场贸易商备货、拉运积极性增强,多数煤矿拉煤车较节前增多,出货顺畅。煤矿销售情况良好,库存多维持低位运行。
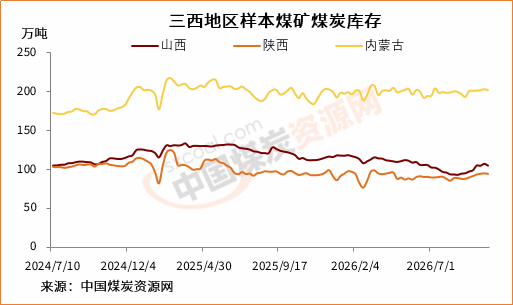
截至10月14日,三西地区样本煤矿总库存量为401.4万吨,较上期下降1.1%。
其中,山西地区样本煤矿煤炭库存为105万吨,较上期下降2.1%;陕西地区样本煤矿库存94.7万吨,较上期下降0.7%;内蒙古地区样本煤矿库存201.7万吨,较上期下降0.6%。
随着近期市场情绪的整体走强,加之港口及大集团上涨带动,竞拍溢价成交增多,坑口价格持续上涨。但后期随着价格涨至高位,部分低卡货源性价比不佳,局部接受度下降,个别煤矿出现回调。
总体来看,供应端增量有限、库存低位,叠加节后非电终端补库和贸易商采购积极,共同推动产地市场延续稳中偏强走势。短期供需格局或仍对价格形成支撑,后续需重点关注下游补库持续性、港口成交及冬储需求释放情况。
(责任编辑:知识)
- 韦德23分统治加时 巴特勒22+9公牛3人20+胜太阳
- 央企首季取得“开门红”实现增加值2.6万亿元
- 全福八宝低糖粥,经销商长效盈利新选择!
- 春季基础款时尚服装(春季时尚套装)
- 华为Pura X View阔直板销量破75万台,官网放开购买
- 3日早报:沃尔惨遭联盟罚款 雄鹿签手套佩顿之子
- 新县牛冲村:“乡村居游”落地生根
- 泉州社工技能大比武赋能基层善治
- 2026稳健理财产品推荐:8维度深度对比5款固收增额寿,谁最值得买?
- 全球AI大厂集体呼吁“限速” 360:AI安全不能靠企业自审,需第三方攻防把关
- 智能家具:科技与舒适的完美结合-
- 小艺Work正式上架,从“AI帮你写”升级到“AI帮你做”
- 云冈公司:严查涉化防风险 强化宣传筑防线
- 智能家具:海外用户的生活新宠-